Índice
«¿Me compras esto?» Frente a la caja del supermercado, la pregunta se repite a menudo. El dinero de bolsillo transforma estas peticiones en aprendizaje: el niño descubre que el dinero es limitado, que a veces hay que elegir, esperar o ahorrar, y que contar el cambio sirve de algo de forma concreta. Sin embargo, hay que saber cuándo empezar, cuánto dar y cómo organizarse. Aquí tienes referencias sencillas, inspiradas en los consejos del Banco de Francia, un método de tres frascos y una calculadora para vincularlo con los proyectos de tu hijo.
¿A qué edad empezar?
Según el sitio de educación financiera del Banco de Francia, es hacia los 7 u 8 años cuando un niño empieza a contar y a valorar las monedas y el costo de las cosas, pero se le puede introducir desde los 4-5 años. Antes del dinero de bolsillo propiamente dicho, los más pequeños ya pueden manipular monedas, jugar a la tiendita, llenar una alcancía y comprender que un objeto tiene un precio.
La escuela sigue esta misma línea: la moneda se introduce en matemáticas desde 1.º de primaria (CP) con montos en euros enteros, y luego los céntimos llegan en 2.º de primaria (CE1), junto con el arte de dar el cambio. El dinero de bolsillo se convierte entonces en un terreno de práctica muy concreto. Nuestros juegos de cálculo mental, como jugar a la tiendita, son su prolongación natural.
¿Cuánto dar?
No existe un monto ideal: todo depende de lo que el dinero de bolsillo deba cubrir y de las posibilidades de la familia. Comiencen por definir juntos para qué sirve: ¿pequeños gustos (calcomanías, cartas, dulces), una revista, parte de un juguete más caro? Cuanto más larga sea la lista, mayor puede ser la suma. Empieza de manera modesta, con monedas que tu hijo pueda contar por sí mismo.
Los consejos de los expertos destacan dos puntos: una suma fija, que varía según la edad, y una entrega regular, por ejemplo al principio de la semana o del mes. Para los más pequeños, una suma semanal es más fácil de administrar: una semana es un horizonte que entienden bien. Hacia los 9–10 años, se puede pasar al mes para aprender a planificar.
¿Regular o ligado a las tareas del hogar?
Es la gran pregunta en las familias. ¿Hay que pagar al niño cuando pone la mesa? Existen los dos enfoques; aquí están sus fortalezas y sus límites.
| Enfoque | Lo que enseña | Lo que hay que vigilar |
|---|---|---|
| Suma fija y regular | Administrar un presupuesto, anticipar, ahorrar | Definir bien qué cubre |
| Suma ligada a las tareas | El valor del esfuerzo | El niño puede negarse a ayudar «gratis» |
| Mixto: fijo + pequeños trabajos extra | Presupuesto e iniciativa | Reservar los trabajos pagados para misiones excepcionales |
Una solución muy recomendada: una suma fija que no dependa de las tareas cotidianas, ya que participar en la vida del hogar es asunto de todos, y eventualmente algunos pequeños trabajos excepcionales remunerados durante las vacaciones. Nuestro artículo sobre las tareas del hogar según la edad ayuda a definir estas misiones diarias.
El método de los tres frascos
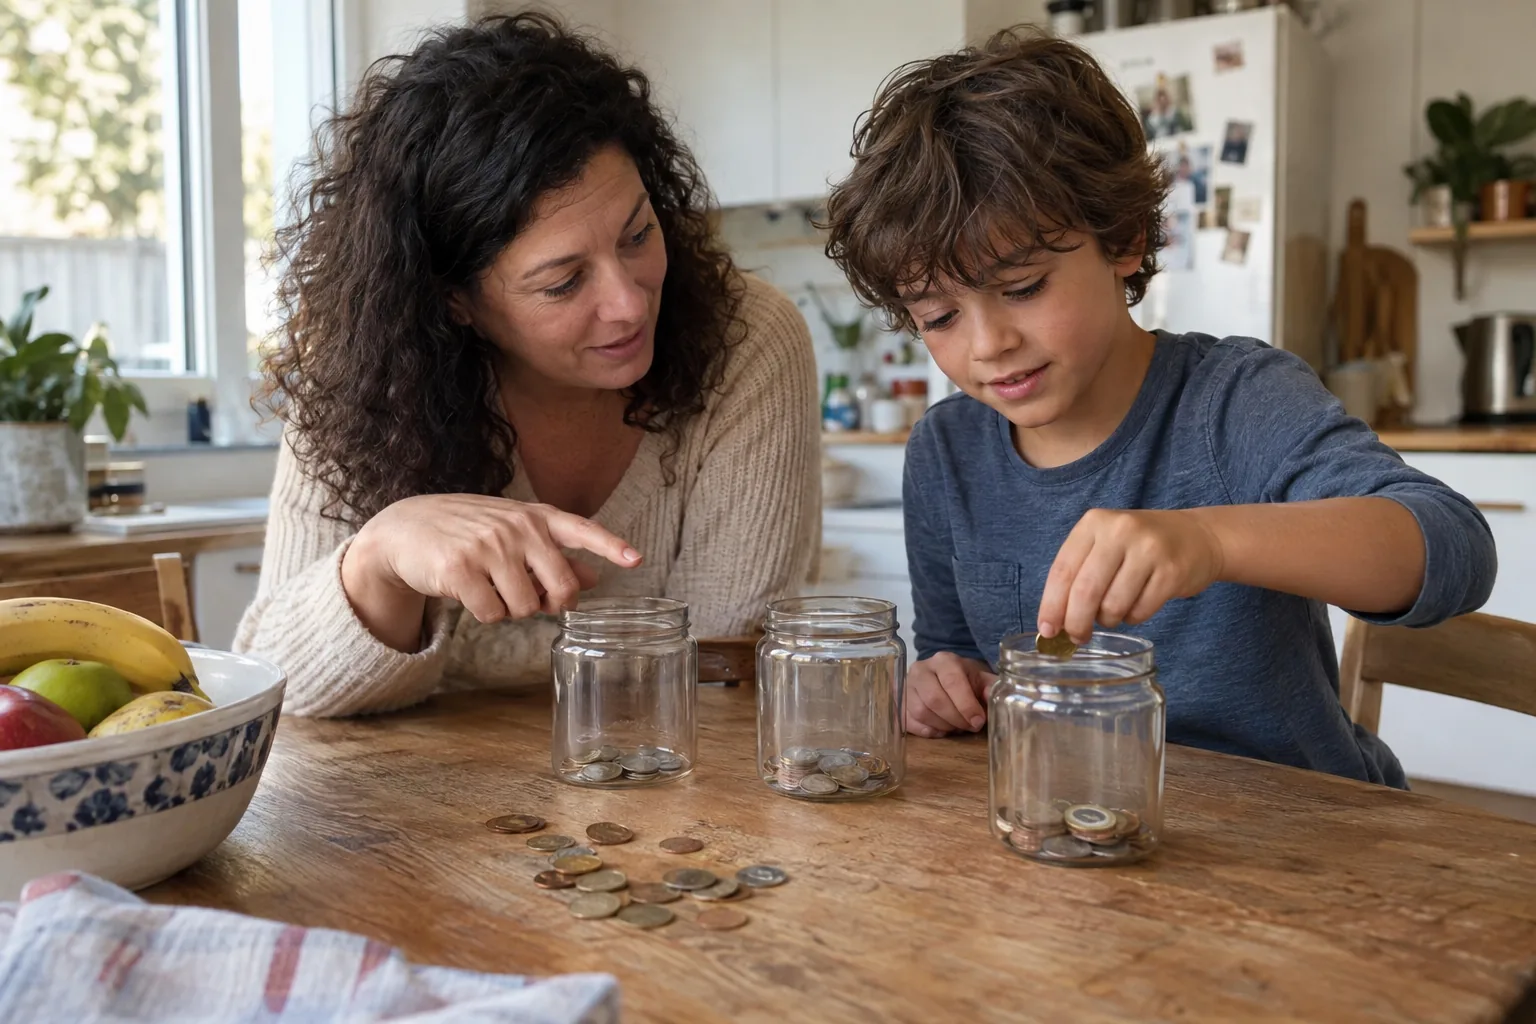
Para que el dinero no se esfume en una tarde, muchas familias adoptan tres frascos transparentes: uno para gastar, uno para ahorrar y otro para compartir. En cada pago, el niño distribuye sus monedas. El frasco «ahorrar» sirve para un proyecto preciso, anotado en la tapa: un libro, una pelota, una salida. El frasco «compartir» puede financiar un regalo o una donación elegida por el niño.
La transparencia es esencial: ver las monedas acumularse hace que el ahorro sea algo concreto. El siguiente calculador muestra cuántas semanas se necesitan para financiar un proyecto, según la parte que se guarde.
Dejarlo elegir… y equivocarse
El dinero de bolsillo solo enseña algo si el niño decide de verdad. Si lo gasta todo el primer día en un juguete que se rompe al día siguiente, la decepción es parte de la lección. Evita compensarlo o juzgarlo: ayúdalo más bien a sacar sus conclusiones. «¿Qué harías diferente la próxima vez?»
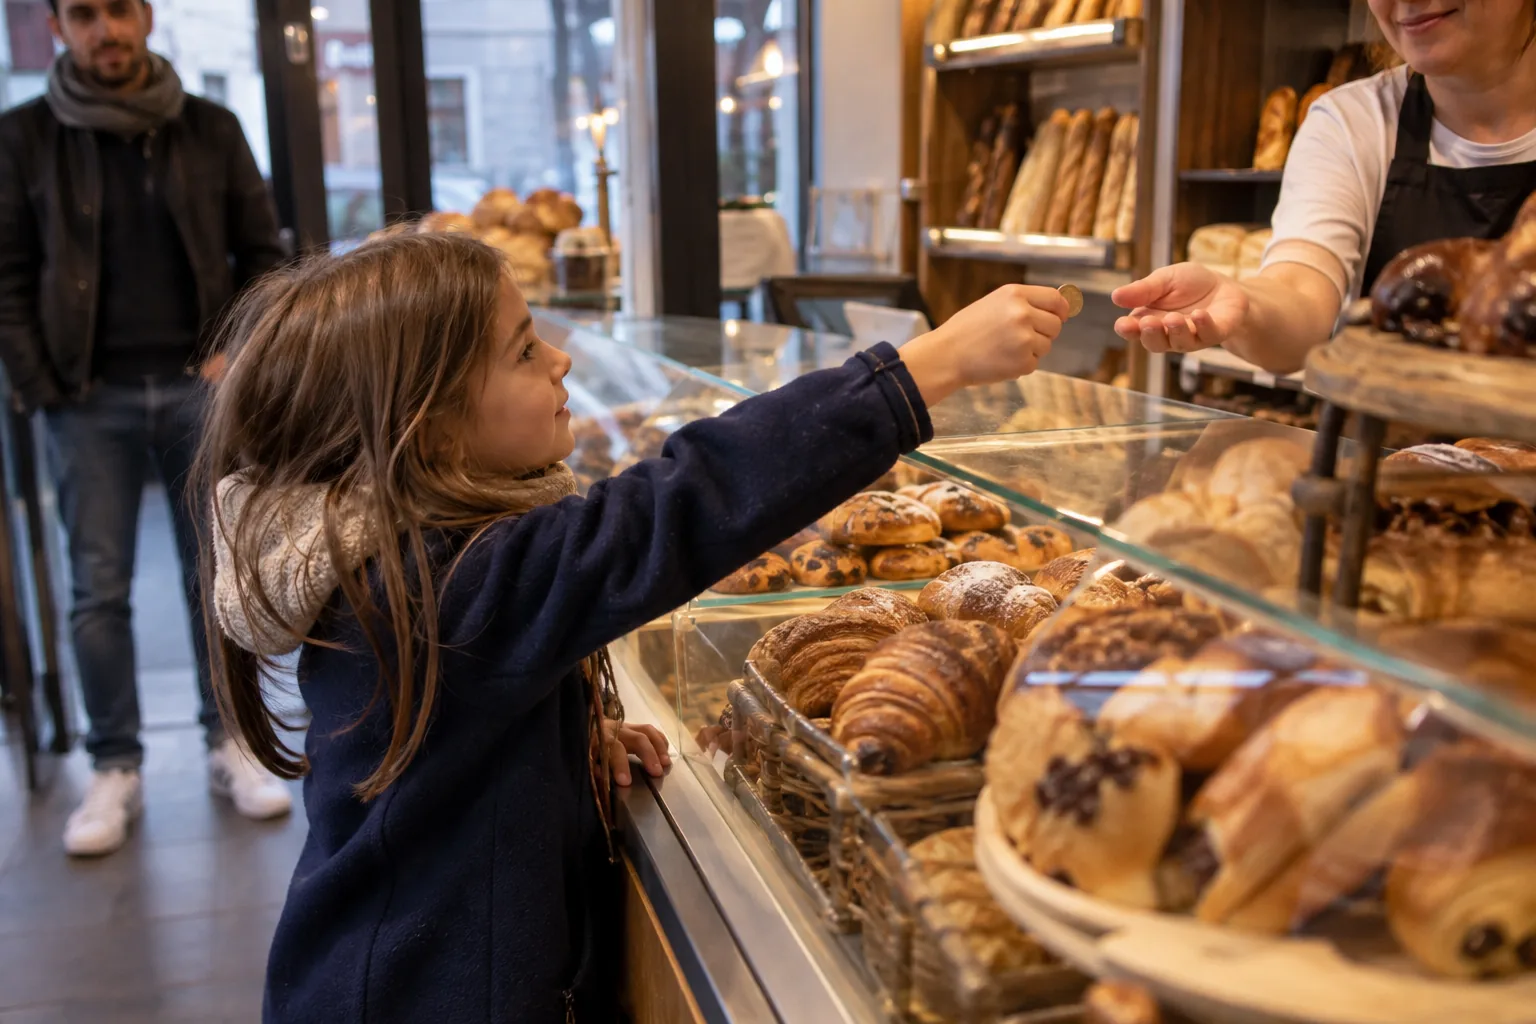
Anima también los gestos de autonomía: pagar él mismo en la panadería, contar el cambio, comparar dos precios en un estante. Estas situaciones reales valen más que cualquier ejercicio.
Hacer matemáticas con su dinero
Contar sus ahorros, calcular cuánto falta, verificar el cambio devuelto: el dinero de bolsillo es una mina de oportunidades de cálculo. A partir de 2.º de primaria (alrededor de los 7–8 años), se pueden introducir los centavos y comparar precios: «Este paquete cuesta 2,50 €, este otro 1,80 €. ¿Cuál es más barato? ¿Por cuánto?» Son exactamente las habilidades que se trabajan en la escuela, pero con una motivación extra.
Una cuenta de ahorro: ¿a qué edad?
Para sumas más importantes, como el dinero recibido en los cumpleaños, los padres pueden abrir una cuenta de ahorro a nombre del niño, sea cual sea su edad; las cuentas juveniles suelen estar reservadas para los 12–25 años. Para un niño menor de 10 años, lo esencial sigue siendo manipular monedas reales: el dinero digital es demasiado abstracto a esta edad.
Preguntas frecuentes
¿A qué edad dar dinero de bolsillo?
Se puede iniciar a un niño en el tema del dinero desde los 4–5 años con una alcancía y juegos. Un dinero de bolsillo regular cobra todo su sentido hacia los 7–8 años, cuando el niño sabe contar y entiende el valor de las monedas.
¿Hay que quitar el dinero de bolsillo como castigo?
Es mejor evitarlo. El dinero de bolsillo es una herramienta de aprendizaje; si se convierte en una recompensa o un castigo, pierde su previsibilidad y el niño ya no puede planificar. Las sanciones tienen su lugar en otra parte.
¿Qué hacer con el dinero recibido de regalo?
Pueden acordar una regla: una pequeña parte para un gusto inmediato, el resto para un proyecto o una cuenta de ahorro. Hablarlo con el niño lo ayuda a entender la diferencia entre gastar y ahorrar.
¿El dinero de bolsillo debe pagar los útiles escolares?
No, los gastos esenciales siguen siendo responsabilidad de los padres. El dinero de bolsillo cubre los pequeños gustos y proyectos personales del niño.
Para ir más lejos
Hojaer antes de elegir
Les Grands Curieux · 7–10 años
Para niños que empiezan a leer las instrucciones solos y les gusta jugar con las palabras, los números y los enigmas. Un adulto puede ayudar con la lectura.