Sommaire
« Je peux l’avoir ? » Devant la caisse du supermarché, la question revient souvent. L’argent de poche transforme ces demandes en apprentissage : l’enfant découvre que l’argent est limité, qu’il faut parfois choisir, attendre ou économiser, et que compter la monnaie sert vraiment à quelque chose. Encore faut-il savoir quand commencer, combien donner et comment s’organiser. Voici des repères simples, inspirés notamment des conseils de la Banque de France, une méthode en trois bocaux et un calculateur pour faire le lien avec les projets de votre enfant.
À quel âge commencer ?
Selon le site d’éducation financière de la Banque de France, c’est vers 7 ou 8 ans qu’un enfant commence à compter et à évaluer la valeur des pièces et le coût des choses, mais on peut l’initier dès 4–5 ans. Avant l’argent de poche proprement dit, les plus petits peuvent déjà manipuler des pièces, jouer à la marchande, remplir une tirelire et comprendre qu’un objet a un prix.
L’école va dans le même sens : la monnaie est introduite en mathématiques dès le CP avec des montants en euros entiers, puis les centimes arrivent au CE1, en même temps que l’art de rendre la monnaie. L’argent de poche devient alors un terrain d’entraînement très concret. Nos jeux de calcul mental, comme la marchande, en sont le prolongement naturel.
Combien donner ?
Il n’existe pas de montant idéal : tout dépend de ce que l’argent de poche doit couvrir et des moyens de la famille. Commencez par définir ensemble ce qu’il sert à payer : des petits plaisirs (autocollants, cartes, bonbons), un magazine, une partie d’un jouet plus cher ? Plus la liste est longue, plus la somme peut augmenter. Commencez modestement, en pièces que l’enfant peut compter lui-même.
Les conseils de la Banque de France insistent sur deux points : une somme fixe, qui varie selon l’âge, et une distribution régulière, par exemple en début de semaine ou de mois. Pour les plus jeunes, une somme hebdomadaire est plus facile à gérer : une semaine, c’est un horizon qu’ils comprennent. Vers 9–10 ans, on peut passer au mois pour apprendre à planifier.
Régulier ou lié aux tâches ménagères ?
C’est la grande question des familles. Faut-il payer l’enfant quand il met la table ? Les deux approches existent ; voici leurs forces et leurs limites.
| Approche | Ce qu’elle apprend | Ce qu’il faut surveiller |
|---|---|---|
| Somme fixe et régulière | Gérer un budget, anticiper, épargner | Bien définir ce qu’elle couvre |
| Somme liée aux tâches | La valeur de l’effort | L’enfant peut refuser d’aider « gratuitement » |
| Mixte : fixe + petits travaux en plus | Budget et initiative | Réserver les petits travaux rémunérés à des missions exceptionnelles |
Une solution souvent recommandée : une somme fixe qui ne dépend pas des tâches du quotidien, puisque participer à la vie de la maison est l’affaire de tous, et éventuellement quelques petits travaux exceptionnels rémunérés pendant les vacances. Notre article sur les tâches ménagères selon l’âge aide à définir ces missions quotidiennes.
La méthode des trois bocaux
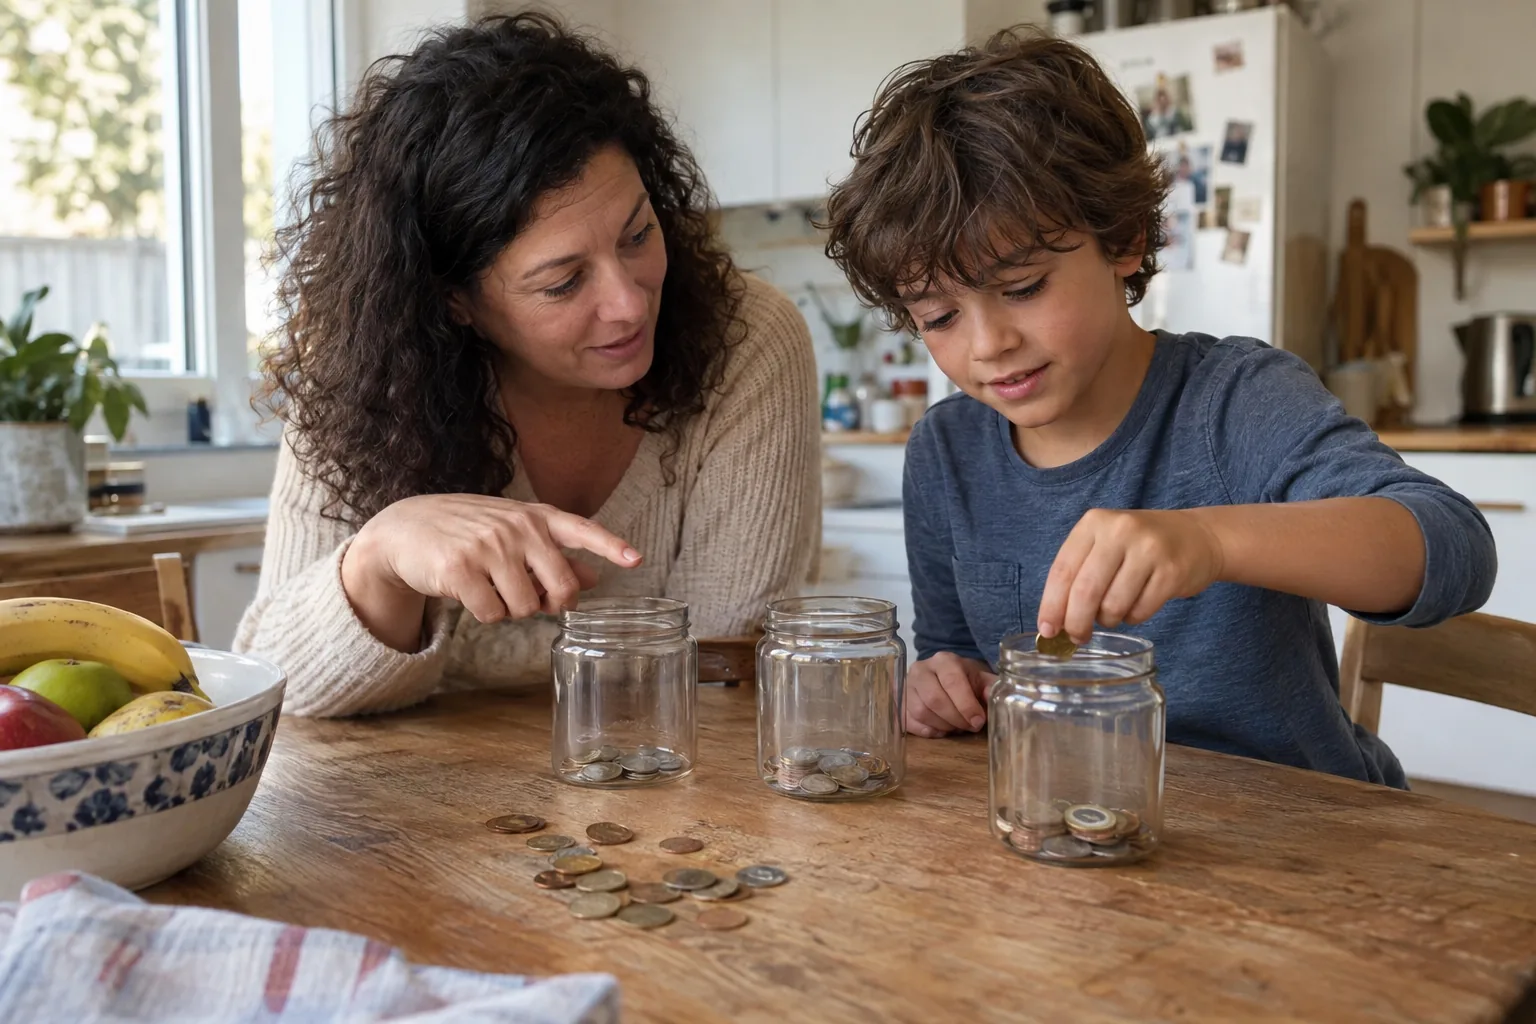
Pour que l’argent ne file pas en un après-midi, beaucoup de familles adoptent trois bocaux transparents : un pour dépenser, un pour épargner, un pour partager. À chaque versement, l’enfant répartit ses pièces. Le bocal « épargner » sert un projet précis, affiché sur le couvercle : un livre, un ballon, une sortie. Le bocal « partager » peut financer un cadeau ou un don choisi par l’enfant.
La transparence est essentielle : voir les pièces s’accumuler rend l’épargne concrète. Le calculateur ci-dessous montre combien de semaines il faut pour financer un projet, selon la part mise de côté.
Le laisser choisir… et se tromper
L’argent de poche n’apprend quelque chose que si l’enfant décide vraiment. S’il dépense tout le premier jour dans un jouet qui se casse le lendemain, la déception fait partie de la leçon. Évitez de compenser ou de juger : aidez-le plutôt à tirer ses conclusions. « Qu’est-ce que tu ferais différemment la prochaine fois ? »
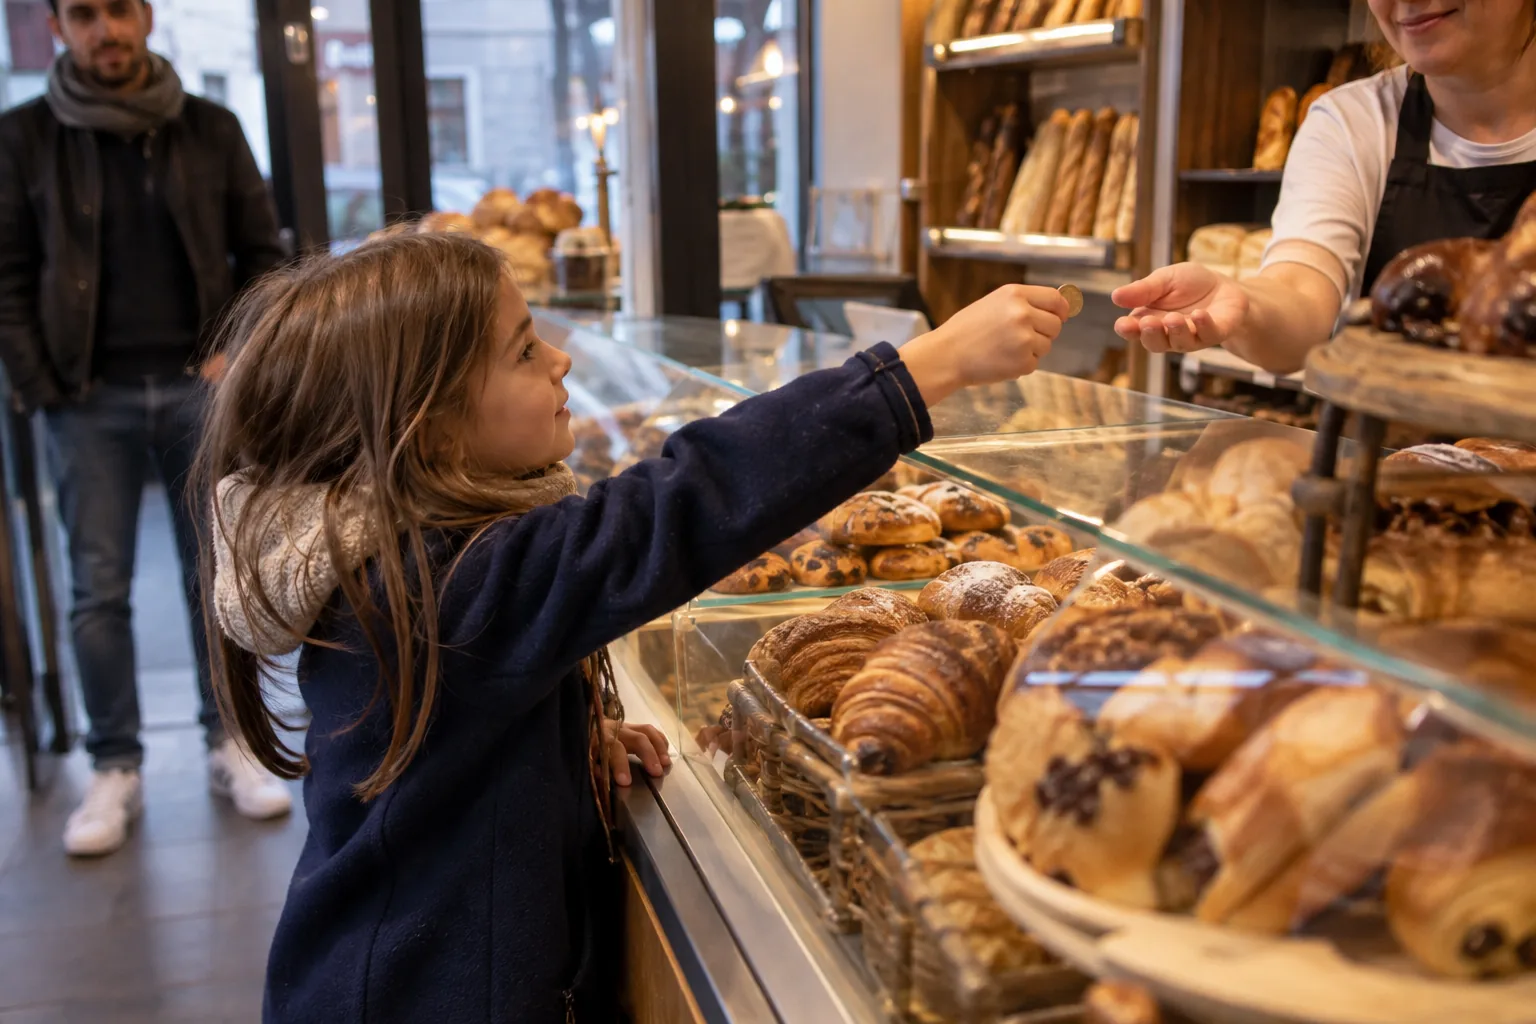
Encouragez aussi les gestes d’autonomie : payer lui-même à la boulangerie, compter la monnaie rendue, comparer deux prix dans un rayon. Ces situations réelles valent tous les exercices.
Faire des maths avec son argent
Compter ses économies, calculer combien il manque, vérifier la monnaie rendue : l’argent de poche est une mine d’occasions de calcul. À partir du CE1, on peut introduire les centimes et comparer les prix : « Ce paquet coûte 2,50 €, celui-ci 1,80 €. Lequel est le moins cher ? De combien ? » Ce sont exactement les compétences travaillées à l’école, avec une motivation en plus.
Un livret d’épargne, à quel âge ?
Pour les sommes plus importantes, comme l’argent reçu aux anniversaires, un livret d’épargne peut être ouvert par les parents au nom de l’enfant, quel que soit son âge ; le Livret jeune, lui, est réservé aux 12–25 ans. Pour un enfant de moins de 10 ans, l’essentiel reste de manipuler de vraies pièces : l’argent dématérialisé est trop abstrait à cet âge.
Questions fréquentes
À quel âge donner de l’argent de poche ?
On peut initier un enfant à l’argent dès 4–5 ans avec une tirelire et des jeux. Un argent de poche régulier prend tout son sens vers 7–8 ans, quand l’enfant sait compter et comprend la valeur des pièces.
Faut-il supprimer l’argent de poche pour punir ?
Mieux vaut l’éviter. L’argent de poche est un outil d’apprentissage ; s’il devient une récompense ou une punition, il perd sa prévisibilité et l’enfant ne peut plus planifier. Les sanctions trouvent leur place ailleurs.
Que faire de l’argent reçu en cadeau ?
Vous pouvez convenir d’une règle : une petite partie pour un plaisir immédiat, le reste pour un projet ou un livret d’épargne. En discuter avec l’enfant l’aide à comprendre la différence entre dépenser et épargner.
L’argent de poche doit-il payer les fournitures scolaires ?
Non, les dépenses essentielles restent à la charge des parents. L’argent de poche couvre les petits plaisirs et les projets personnels de l’enfant.
Pour aller plus loin
Feuilleter avant de choisir
Grands Curieux · 7–10 ans
Pour les enfants qui commencent à lire des consignes seuls et aiment jouer avec les mots, les nombres et les énigmes. Un adulte peut aider à la lecture.